央行数字货币高金波解读:普通人怎么看懂
提到央行数字货币,不少人第一反应是钱包里的零钱变数字了。其实这背后有着一套精密的底层逻辑。高金波教授等专家曾多次指出,数字人民币并非简单的电子支付工具升级,而是国家货币发行体系的一次重要演进。它让钱有了“身份”,每一笔流转都有迹可循,这在防范洗钱、逃税等金融乱象时非常关键。
很多人担心隐私问题,觉得“被盯着一举一动”。其实高金波在公开讲座中常强调央行数字货币高金波解读:普通人怎么看懂,央行数字货币遵循“可控匿名”原则。小额支付时,商户和用户之间保持匿名,保护个人隐私;大额支付则需向央行报告。这种设计既满足了反洗钱监管需求,又避免了数据滥用,平衡了安全与便利。
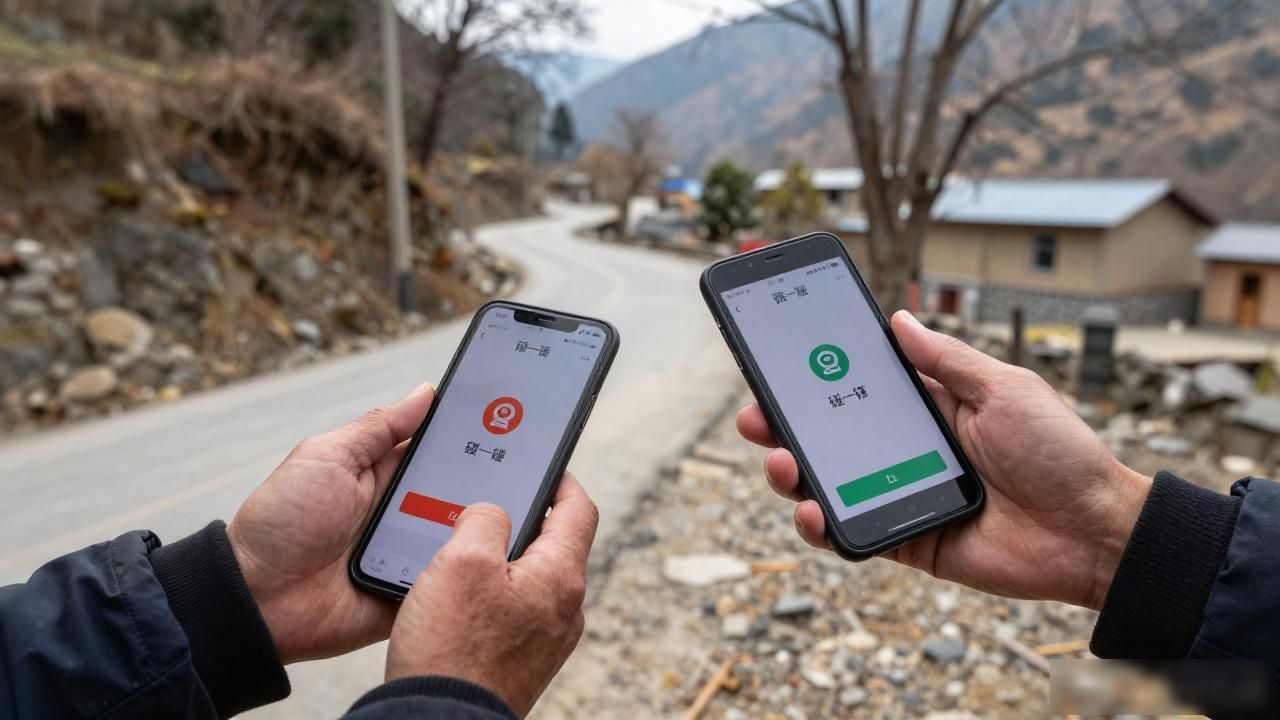
从使用体验看,数字人民币最吸引人的地方在于“硬钱包”。它不依赖手机网络和电量,哪怕手机没电、断网,碰一碰就能完成支付。这在偏远地区或紧急情况下特别实用。高金波团队的研究显示,这种离线支付能力大大增强了货币系统的韧性,是现有第三方支付体系无法比拟的优势。
技术层面,数字人民币基于区块链与密码学技术,但不同于比特币的去中心化。它是中心化管理的法定货币,由中国人民银行发行。高金波曾分析,这种架构能有效抵御黑客攻击和双花问题,保证交易安全。对于普通用户来说央行数字货币高金波,这意味着更稳定的支付环境,不用再担心余额被盗或交易失败。
未来,数字人民币的应用场景会远超支付。比如智能合约可能让房租、水电费等自动按约定条件划转,减少纠纷。高金波预测,随着应用场景扩展,它将重塑金融生态。普通人只需理解一点:这不是要取代纸币,而是提供另一种选择,让货币回归服务实体经济的本源。
标签: 央行数字货币高金波